
PCG 2026 et transfert de charges en comptabilité
 Antoine
•
28 octobre 2026
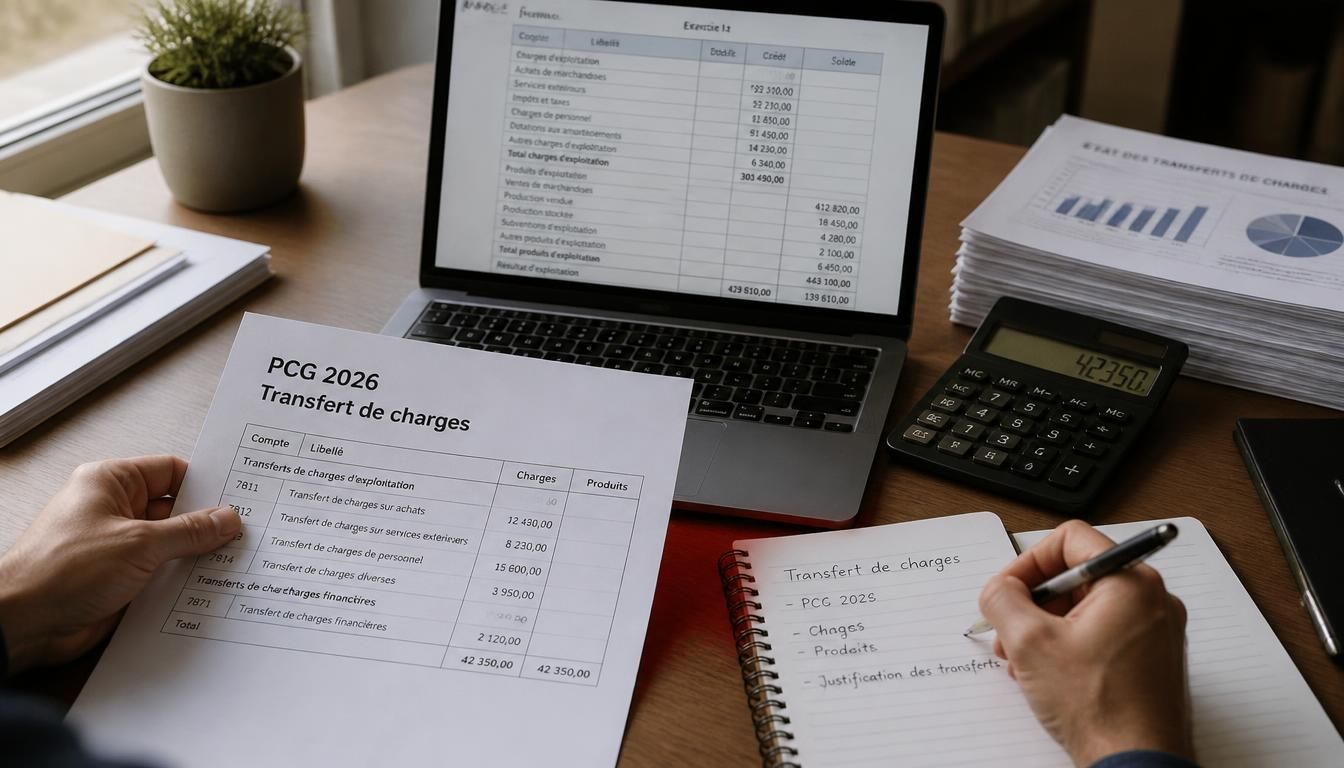
Le nouveau plan comptable 2025 transfert de charges représente un repère essentiel pour lire correctement vos comptes. Cette évolution du cadre comptable clarifie la manière de présenter une charge, son reclassement et son effet sur le bilan comme sur le résultat. Pour une entreprise, comprendre cette réforme comptable permet de mieux préparer la clôture, de sécuriser les écritures et d’éviter les erreurs de lecture. En pratique, la maîtrise du PCG devient indispensable pour savoir quand un transfert doit être comptabilisé, comment il influence le résultat et pourquoi sa définition change la lecture d’ensemble.
Dans ce guide, vous allez voir comment le plan comptable 2025 modifie les réflexes du comptable, quelles écritures surveiller et comment adapter vos pratiques sans perdre en clarté.
Pourquoi la réforme du PCG 2025 change la lecture des comptes
Le PCG évolue pour rendre la lecture comptable plus cohérente et plus lisible, surtout au moment de la clôture. La réforme touche la présentation générale des comptes, la place des classes et la façon d’interpréter le bilan et le résultat. Pour le comptable, cela signifie qu’un même état financier doit être lu avec une logique plus structurée, donc plus simple à maîtriser. En complément, découvrez reforme plan comptable.
- Clarifier la présentation comptable des charges et des produits.
- Réduire les ambiguïtés entre classe de gestion et classe financière.
- Améliorer la lecture du bilan et du résultat par l’entreprise.
- Faciliter la clôture comptable et le contrôle de cohérence.
| Avant | Après |
|---|---|
| Lecture parfois dispersée des postes | Présentation comptable plus lisible |
| Classement moins homogène | Logique de plan plus cohérente |
Par exemple, un poste qui brouillait la lecture du résultat peut désormais être mieux identifié, ce qui aide le comptable à expliquer l’impact sur le bilan. Pour une entreprise, c’est un vrai gain de maîtrise.
Ce que la modernisation du PCG modifie dans la structure comptable
La modernisation du PCG ne change pas seulement les intitulés : elle modifie la logique de présentation comptable. Certaines classes deviennent plus lisibles, ce qui aide à relier chaque écriture au bon état financier. Le comptable doit donc vérifier la cohérence entre le plan, la classe utilisée et le résultat affiché. Dans un sommaire de clôture, cette lecture plus nette limite les écarts d’interprétation. Vous pourriez également être intéressé par plan comptable 2024.
Pourquoi les entreprises doivent revoir leur plan de comptes
Une entreprise ne peut pas se contenter d’un ancien paramétrage. Le plan de comptes doit être revu pour suivre la réforme, éviter les doublons et mieux maîtriser la clôture. Le comptable gagne ainsi du temps sur le contrôle, et le résultat devient plus fiable. C’est aussi le bon moment pour revoir l’état de certains postes et préparer un sommaire de migration clair.
Comprendre le transfert de charges avant de le comptabiliser
Avant de comptabiliser un transfert, il faut en comprendre la définition comptable. Le principe est simple : une charge déjà enregistrée peut être neutralisée ou reclassée pour refléter correctement la réalité économique. Dans la gestion quotidienne, ce mécanisme aide l’entreprise à isoler ce qui doit peser sur le résultat et ce qui doit être réaffecté. Le comptable doit donc distinguer le transfert, le produit et la simple refacturation.
- Une définition claire : déplacer l’effet d’une charge vers le bon poste.
- Un usage pratique : corriger la lecture du résultat comptable.
- Un intérêt de gestion : suivre les coûts réellement supportés par l’entreprise.
- Un cas courant : remboursement partiel ou réaffectation interne.
- Une vigilance : ne pas confondre transfert et produit d’exploitation.
Par exemple, si un collaborateur avance des frais puis est remboursé, l’écriture ne se lit pas comme une vente. Le comptable doit comptabiliser l’opération avec prudence pour garder une trace auxiliaire claire. Dans une affaire de refacturation interne, la bonne définition évite les erreurs de résultat.
À quoi sert un transfert de charges en pratique
En pratique, il sert à remettre chaque charge à sa juste place. Cela permet de produire un résultat plus fidèle et de mieux suivre les coûts par collaborateur ou par activité. Le comptable y voit un outil de gestion utile, surtout quand plusieurs services partagent la même dépense. Dans le sommaire d’une clôture, ce point revient souvent.
Les erreurs de compréhension les plus fréquentes
La première erreur consiste à croire qu’un transfert est toujours un produit. La seconde est de le comptabiliser sans vérifier le support de la charge. Enfin, certains mélangent transfert, refacturation et remboursement. Pour l’entreprise, cette confusion fausse le résultat et complique la lecture comptable. Un collaborateur bien formé évite ce piège dès la saisie.
Ce que deviennent les comptes liés aux transferts dans le nouveau plan
Dans le nouveau plan, le comptable doit surveiller les comptes directement liés aux reclassements et vérifier s’il faut modifier leur inscription. La réforme peut entraîner une suppression de certains libellés, une suppression de sous-comptes ou une suppression de logique ancienne. Il faut aussi modifier le paramétrage du compte, surtout si la classe concernée change de poste dans le bilan ou dans l’état de synthèse.
- Vérifier les comptes de transfert et leurs subdivisions.
- Contrôler les postes à inscrire dans la bonne classe.
- Identifier les comptes à modifier dans le plan auxiliaire.
- Suivre les suppressions qui obligent à reclasser les écritures.
Le compte 79 reste le point de repère le plus surveillé, avec ses subdivisions selon les cas. Si sa structure évolue, le comptable doit inscrire les opérations dans le bon poste pour conserver la traçabilité. Exemple de reclassement à adapter : débit du compte de charge d’origine, crédit du compte de transfert, puis ventilation dans la classe adéquate selon l’état recherché.
Le sort du compte 79 et des subdivisions associées
Le compte 79 et ses subdivisions doivent être relus avec attention, car la réforme peut modifier leur usage comptable. Le principe reste de garder une trace claire du transfert, mais la présentation peut changer. Le comptable doit donc vérifier si la suppression d’un sous-compte impose un nouveau classement ou un simple ajustement de libellé.
Comment adapter les écritures sans perdre la traçabilité
Pour adapter les écritures, il faut conserver une piste auxiliaire lisible, même si le compte change. Le comptable peut modifier le paramétrage, mais il doit garder le lien entre charge d’origine, transfert et poste final. Ainsi, l’entreprise conserve une lecture fiable du bilan et de l’état de gestion, sans casser l’historique.
Les impacts concrets sur la clôture, le bilan et le résultat
La clôture 2025 demande plus de vigilance, car le résultat et le bilan peuvent changer de lecture selon le traitement retenu. Le comptable doit vérifier si une charge exceptionnelle reste bien isolée, si un transfert est correctement ventilé et si la logique fiscale suit le bon traitement. Dans une entreprise, un collaborateur qui prépare les écritures de fin d’exercice doit aussi contrôler les CVAE et les impacts financiers associés. Pour approfondir ce sujet, consultez notre guide sur résultat exceptionnel 2025.
- Vérifier les charges exceptionnelles avant la clôture.
- Contrôler les transferts liés aux remboursements.
- Comparer le résultat comptable et le résultat fiscal.
- Revoir les reclassements entre bilan et compte de résultat.
- Tracer les écritures avec un état de contrôle clair.
| Effet | Impact |
|---|---|
| Bilan | Présentation plus fidèle des postes |
| Résultat | Lecture plus nette des charges |
| Reporting financier | Comparaison facilitée entre exercices |
Cas pratique : une charge exceptionnelle remboursée par un tiers ne doit pas fausser le résultat fiscal. Le comptable doit sécuriser le transfert et vérifier la cohérence avec la clôture. Pour une entreprise, l’enjeu est simple : éviter une lecture trompeuse du bilan.
Les contrôles à effectuer avant la clôture 2025
Avant la clôture, le comptable doit contrôler les écritures exceptionnelles, les remboursements, les ventilations de CVAE et la cohérence des comptes auxiliaires. Il faut aussi vérifier que chaque charge transférée est bien documentée. Cela réduit le risque d’erreur dans le résultat et facilite la revue fiscale.
Comment sécuriser la lecture du résultat après réforme
Pour sécuriser la lecture du résultat, il faut documenter chaque reclassement, justifier chaque transfert et suivre les postes exceptionnels. Le comptable peut alors expliquer clairement l’impact sur le résultat financier et sur le bilan. Cette méthode aide aussi le collaborateur chargé du reporting à produire un état plus fiable. Pour aller plus loin, lisez plan comptable général pdf.
Méthode pratique pour adapter sa comptabilité sans erreur
Pour appliquer la réforme sans stress, il faut une méthode simple et régulière. Le comptable commence par vérifier le plan, puis il peut comptabiliser les écritures de test, produire un contrôle de sortie et valider chaque inscription. Dans une entreprise, cette gestion évite les corrections de dernière minute et renforce la maîtrise du dossier.
- Mettre à jour le plan de comptes dans le logiciel.
- Vérifier chaque inscription auxiliaire avant migration.
- Former le collaborateur aux nouvelles règles de comptabiliser.
- Tester les écritures récurrentes et leur sortie.
- Documenter la gestion des transferts pour chaque client interne.
Le plus efficace consiste à appliquer une checklist courte : vérifier les comptes, contrôler les libellés, tester les écritures, valider la sortie et archiver les justificatifs. Le comptable peut ainsi produire une comptabilité plus robuste, avec une meilleure maîtrise du plan et de la réforme. Si vous gérez plusieurs dossiers client, cette méthode évite les oublis.
Les étapes pour mettre à jour le plan de comptes
Commencez par comparer l’ancien et le nouveau plan, puis modifiez les comptes obsolètes. Ensuite, vérifiez les inscriptions automatiques et les règles de sortie. Le comptable doit aussi produire un état de contrôle pour chaque dossier. Cette approche générale sécurise la migration et limite les erreurs de comptabiliser.
Les bonnes pratiques pour fiabiliser les écritures récurrentes
Les écritures récurrentes doivent être revues avec soin, surtout si elles concernent un client interne ou un collaborateur multi-affecté. Il faut appliquer la même logique de gestion à chaque période, puis contrôler la sortie des montants. En gardant un plan clair, le comptable renforce sa maîtrise et stabilise la réforme dans le temps.
FAQ – Questions fréquentes sur la réforme et les transferts de charges
Le transfert de charges existe-t-il encore dans le PCG 2025 ?
Oui, la logique comptable peut subsister, mais son traitement et sa présentation peuvent évoluer avec le PCG. Il faut donc vérifier la classe utilisée et la lecture du résultat.
Faut-il modifier tous les comptes liés aux charges transférées ?
Pas forcément. Le comptable doit surtout vérifier les comptes réellement impactés par la réforme, puis modifier ceux qui changent de présentation ou de logique.
Comment éviter une erreur de classement au moment de la clôture ?
En contrôlant chaque charge, chaque transfert et chaque inscription auxiliaire avant la clôture. Une revue rapide du plan et des écritures réduit fortement le risque.
Le nouveau plan change-t-il la lecture du bilan et du résultat ?
Oui, car la réforme peut modifier la présentation des postes. Le bilan et le résultat gagnent en lisibilité si le reclassement est bien paramétré.
Que faire si le logiciel comptable n’est pas encore à jour ?
Travaillez avec un paramétrage provisoire, documentez chaque écriture et suivez les consignes générales du PCG. Le comptable doit garder une traçabilité complète jusqu’à la mise à jour.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité