
Tableau de trésorerie : le piloter mois après mois
 Antoine
•
31 octobre 2026
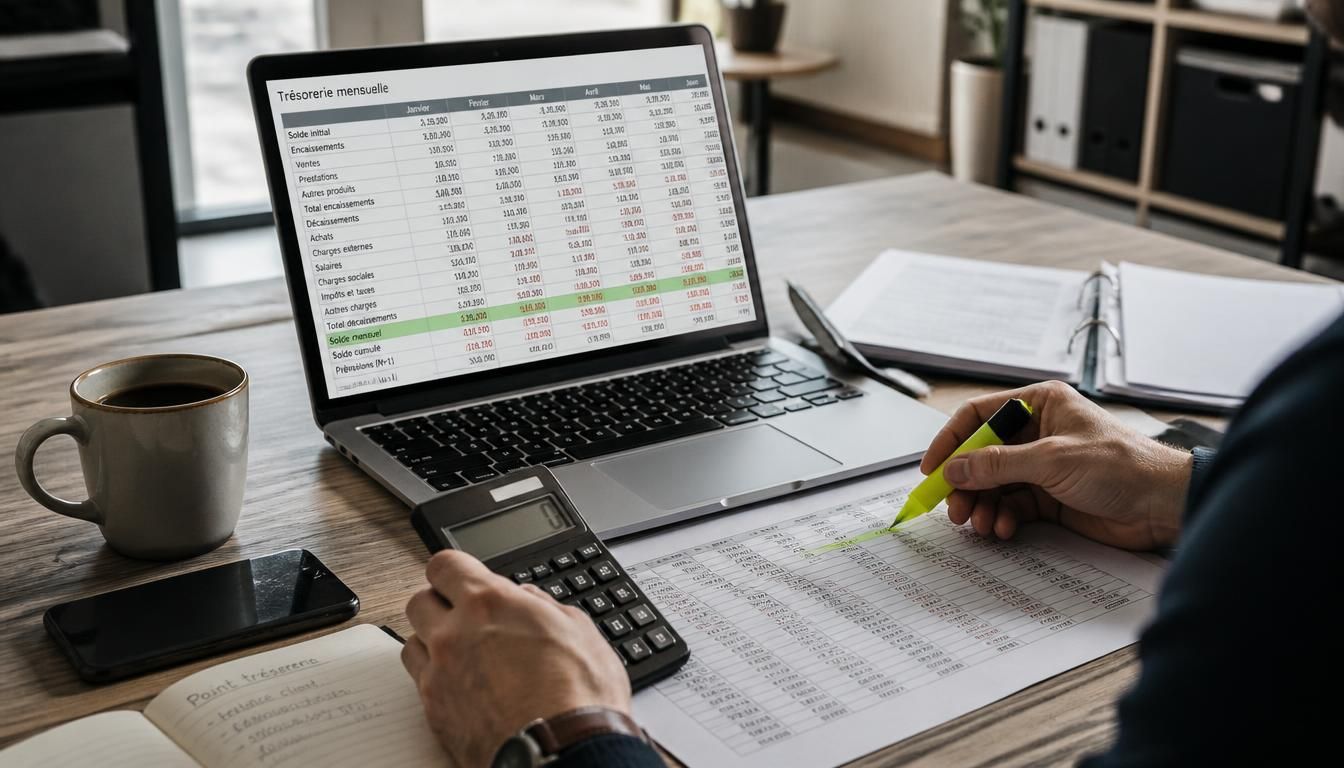
Un tableau de trésorerie représente votre meilleur repère quand les entrées et les sorties d’argent se croisent sans prévenir. Il vous aide à voir, mois après mois, si la liquidité tient bon, si un paiement client tarde ou si une charge risque de créer une tension. Cet outil facilite le pilotage du cash, garantit une lecture claire des mouvements et reste essentiel pour garder une entreprise stable, même quand l’activité accélère ou ralentit.
Avec un tableau de trésorerie, vous transformez des chiffres dispersés en vision concrète. Vous savez quand agir, quoi reporter et où sécuriser vos fonds. C’est souvent le document qui évite le stress du découvert, surtout quand les ventes sont bonnes mais que les encaissements arrivent plus tard.
Pourquoi le suivi du cash change tout pour votre activité
Le suivi de la trésorerie change la manière dont une entreprise prend ses décisions. Quand la trésorerie est visible, vous pilotez mieux la santé de l’entreprise, vous anticipez les périodes de tension et vous protégez votre liquidité. Dans une entreprise, la trésorerie n’est pas un simple chiffre : elle raconte le rythme réel des flux, la capacité à payer et la marge de manœuvre financière. Une bonne gestion du cash permet aussi d’éviter les mauvaises surprises, surtout quand les dépenses arrivent avant les encaissements. Et si la trésorerie baisse, vous pouvez éviter une réaction tardive.
- Suivre la trésorerie aide à sécuriser les paiements et à préserver la santé de l’entreprise.
- La trésorerie donne une lecture immédiate des flux entrants et sortants.
- Une trésorerie suivie de près améliore la gestion quotidienne et le pilotage financier.
- Vous pouvez éviter un manque de trésorerie qui fragilise la liquidité.
Imaginez une entreprise qui facture 8 000 € en début de mois, mais n’encaisse que 4 000 € quinze jours plus tard : la trésorerie paraît correcte sur le papier, pourtant le compte bouge peu. Sans visibilité, la gestion devient plus risquée, car les flux ne suivent pas toujours le calendrier financier. Pour approfondir ce sujet, consultez notre guide sur tableau de trésorerie exemple.
Comprendre le rôle du cash dans la santé de l’entreprise
La trésorerie mesure la capacité d’une entreprise à absorber ses charges sans stress. Quand elle reste fluide, la santé financière est plus solide et la liquidité plus confortable. Le cash sert à payer les salaires, les achats, les impôts et les échéances courantes. Une trésorerie saine ne signifie pas seulement vendre beaucoup, mais encaisser au bon moment. C’est là que la gestion du cash devient un vrai indicateur financier. Vous voyez alors si l’activité crée un flux positif ou si les sorties prennent trop d’avance. Cette lecture vous aide à éviter les décisions prises trop tard.
Ce que le suivi permet d’éviter au quotidien
Un suivi régulier de la trésorerie permet d’éviter trois pièges fréquents : le découvert imprévu, le report de dépenses urgentes et la confusion entre chiffre d’affaires et argent disponible. Dans une entreprise, une mauvaise visibilité sur la trésorerie complique la gestion des fournisseurs, des charges et des délais de paiement. Vous pouvez aussi éviter de bloquer un projet faute de liquidité, alors qu’un simple décalage de flux aurait suffi à l’absorber. C’est pourquoi la trésorerie doit être lue comme un outil d’alerte, pas seulement comme un relevé financier.
Les différences à connaître entre prévision, budget et suivi réel
En finance, il est utile d’associer plusieurs outils sans les confondre. Le prévisionnel sert à anticiper, le budget fixe un cadre, et le suivi réel montre ce qui s’est vraiment passé en comptabilité. Le résultat n’est pas le même selon l’angle choisi, car la finance de pilotage ne parle pas toujours comme la comptabilité. Un tableau bien construit permet d’associer ces trois lectures. Vous gagnez ainsi en clarté, surtout si le plan d’action doit être ajusté en cours de route. Le tableau devient alors un pont entre prévisionnel, budget et résultat.
- Le prévisionnel regarde l’avenir, tandis que la comptabilité enregistre le passé.
- Le budget fixe une cible, alors que le plan détaille la trajectoire.
- Le suivi réel compare les écarts entre prévisionnel et résultat.
- La finance utilise ces repères pour décider, ajuster et associer les bonnes actions.
- La comptabilité donne la base chiffrée, mais elle ne remplace pas le suivi de pilotage.
| Notion | Rôle principal |
|---|---|
| Budget | Fixer une enveloppe de dépenses et de recettes |
| Plan | Organiser les étapes et les hypothèses de travail |
| Suivi réel | Mesurer le résultat observé en comptabilité |
Sur un mois d’activité, vous pouvez prévoir 12 000 € de ventes, budgéter 7 000 € de charges, puis constater un résultat différent si un client règle avec 20 jours de retard. C’est exactement là que la comptabilité et la finance doivent se parler sans se confondre.
Ce que couvre un suivi prévisionnel
Le prévisionnel couvre les entrées et sorties attendues sur plusieurs périodes. Il aide à prévoir les pics de dépense, les encaissements attendus et les écarts possibles. En finance, ce document sert à construire un plan réaliste, puis à le comparer au résultat observé. La comptabilité fournit les pièces, mais le prévisionnel donne la direction. Vous pouvez ainsi associer des hypothèses de vente, des délais de paiement et des charges fixes pour obtenir une vision utile. Sans ce cadre, le pilotage financier reste incomplet.
Pourquoi ne pas confondre budget et suivi comptable
Le budget appartient à la projection, alors que la comptabilité enregistre les opérations déjà passées. Si vous les confondez, vous risquez de lire un résultat sans comprendre son origine. Un budget peut annoncer 5 000 € de dépenses, mais la comptabilité montrera peut-être 6 200 € après régularisation. Pour la finance, cette différence compte. Elle permet d’associer les écarts à des décisions concrètes et de garder un tableau cohérent. Le suivi comptable reste indispensable, mais il ne remplace pas la vision prévisionnelle.
Construire un prévisionnel de trésorerie pas à pas
Pour créer un outil simple et utile, commencez par réunir vos données de départ : relevés bancaires, factures émises, factures à payer et échéances connues. Ensuite, choisissez un modèle clair sur Excel afin de créer un support lisible sur plusieurs mois. Vous pouvez télécharger un gabarit de base, puis l’ajuster à votre activité. L’objectif n’est pas de tout prévoir parfaitement, mais de prévoir suffisamment pour agir à temps. Plus le modèle est simple, plus il sera utilisé.
- Identifier les encaissements attendus sur chaque mois.
- Lister les décaissements fixes et variables.
- Créer un modèle Excel avec des colonnes mensuelles.
- Renseigner les montants de départ et les hypothèses.
- Ajuster le fichier après chaque action importante.
- Vérifier le solde final avant chaque nouveau mois.
Sur trois mois, vous pouvez créer un modèle avec un départ à 15 000 €, puis ajouter les encaissements prévus, les achats et les charges. Si un client paie plus tard que prévu, vous ajustez le mois concerné et vous observez l’impact sur les mois suivants.
Préparer les données d’entrée avant de remplir le fichier
Avant de créer le fichier, identifiez les éléments utiles : ventes à venir, loyers, salaires, impôts, remboursements et achats prévus. Un bon modèle Excel commence par des données fiables. Vous pouvez télécharger un support vierge, puis le compléter avec vos montants réels. Cela évite les oublis au départ et rend le suivi plus robuste. Si vous préparez bien les données, le modèle devient plus simple à exploiter. Et surtout, vous limitez les erreurs dès le premier mois.
Organiser les colonnes pour un suivi lisible
Un modèle lisible doit séparer les mois, les encaissements, les décaissements et le solde. Dans Excel, chaque colonne peut représenter un mois, avec une ligne pour les entrées et une autre pour les sorties. Vous pouvez aussi créer une ligne de contrôle pour vérifier le résultat. Ce modèle devient plus facile à ajuster quand une action modifie une échéance. La clé est de garder une structure stable, afin de comparer les mois sans effort. Un fichier bien organisé se lit en quelques secondes.
Lire les encaissements, les décaissements et le solde cumulé
Pour bien lire le suivi, il faut distinguer ce qui entre et ce qui sort. L’encaissement correspond à l’argent reçu, le décaissement à l’argent payé. Le solde mensuel se calcule par différence, puis le solde cumulé additionne les mois successifs. Le montant réel compte plus que l’estimation, car c’est lui qui montre la situation effective. Quand les flux sont bien classés, vous voyez rapidement si les fonds couvrent la charge du mois et si le client règle à temps. Cette lecture mensuelle évite bien des surprises.
- Ventes encaissées par virement ou carte bancaire.
- Paiements clients reçus après facture.
- Apports de fonds ou prêts de trésorerie.
- Remboursements liés à un financement.
- Produits exceptionnels reçus sur le mois.
- Achats de marchandises ou de matières.
- Salaires et charges sociales.
- Loyers, abonnements et frais fixes.
- Impôts, taxes et remboursements.
- Investissements et dépenses ponctuelles.
| Période | Solde calculé |
|---|---|
| Mois 1 : 10 000 € d’encaissement – 8 000 € de décaissement | +2 000 € |
| Mois 2 : 6 000 € d’encaissement – 9 500 € de décaissement | -3 500 € |
Ce mini-calcul montre qu’un bon mois ne compense pas toujours le suivant. Le solde cumulé vous aide à voir si la trésorerie reste positive ou si les fonds commencent à manquer.
Calculer le solde mensuel sans se tromper
Le calcul mensuel est simple : encaissement moins décaissement. Mais il faut rester rigoureux, car une erreur de montant fausse tout le suivi. Vérifiez chaque ligne réelle avant de valider le solde. Si un client paie avec retard, le montant ne doit pas être déplacé artificiellement. Le suivi mensuel sert justement à voir l’impact exact sur les fonds disponibles. Une lecture propre du solde évite les interprétations hâtives et donne une base fiable pour la suite.
Interpréter le solde cumulé pour anticiper les creux
Le solde cumulé additionne les résultats mensuels et montre la trajectoire globale. S’il baisse sur plusieurs mois, la trésorerie devient plus fragile, même si un mois isolé semble correct. C’est ce cumul qui révèle les creux à venir. Vous pouvez alors anticiper un besoin de financement, reporter une dépense ou sécuriser un encaissement. Cette lecture est précieuse, car elle transforme une simple suite de chiffres en alerte utile. C’est souvent le signal le plus parlant pour décider vite.
Adapter le modèle à votre activité et à vos délais de paiement
Chaque entreprise a ses propres rythmes. Une entreprise de services n’a pas les mêmes besoins qu’une entreprise de négoce, et une entreprise saisonnière doit mieux optimiser ses pics d’activité. Le modèle doit donc s’adapter au client, à la vente, à l’achat et au financement. Vous pouvez personnaliser les lignes selon vos ressources, vos investissements et vos besoins de croissance. Plus le tableau colle à votre réalité, plus il devient utile pour optimiser les décisions. C’est là que le modèle prend toute sa valeur.
- Ajouter des lignes spécifiques selon le secteur d’activité.
- Intégrer les délais de règlement client.
- Suivre séparément les achats récurrents et ponctuels.
- Prévoir les investissements liés à la croissance.
- Adapter les périodes selon la saisonnalité.
- Paramètre de délai de paiement client.
- Paramètre de montant moyen par vente.
- Paramètre de financement disponible.
- Paramètre d’investissement prévu sur l’année.
Par exemple, une entreprise qui facture en janvier mais encaisse en mars doit intégrer ce décalage dans son suivi. Sinon, la ressource semble présente alors que le besoin de cash arrive avant le règlement. En ajustant le modèle, vous optimisez la lecture et vous gardez une vision plus juste.
Tenir compte des décalages entre facturation et encaissement
Le décalage entre facture et encaissement est souvent le vrai sujet. Une vente conclue ne crée pas immédiatement de liquidité. Si le client règle à 30 jours, le tableau doit le refléter. Cette précision aide l’entreprise à éviter les tensions et à mieux optimiser son calendrier de paiement. En pratique, vous gagnez en visibilité sur les ressources réellement disponibles. C’est un point simple, mais décisif pour la croissance.
Ajuster le suivi selon la saisonnalité et les projets
Une entreprise qui vit des périodes fortes doit ajuster son suivi selon les mois chargés et les mois plus calmes. Un projet de croissance, un investissement ou une campagne commerciale peut modifier le besoin de trésorerie. En adaptant le modèle, vous gardez une lecture cohérente et vous pouvez optimiser les arbitrages. Cette souplesse est utile si les ventes varient beaucoup. Elle évite de sous-estimer un besoin futur.
Utiliser ce suivi comme un vrai outil de pilotage
Quand le suivi est bien tenu, il devient un outil de gestion à part entière. Vous pouvez anticiper les tensions, maîtriser les sorties et décider plus vite. Une analyse régulière aide à anticiper un besoin de financement, à maîtriser les engagements et à protéger la santé de l’entreprise. Le cadre juridique compte aussi, car certains paiements ou échéances doivent être respectés sans retard. En pratique, ce suivi aide à garder la trésorerie sous contrôle et à transformer l’information en action.
- Décider de reporter une dépense non urgente.
- Arbitrer entre achat immédiat et achat différé.
- Choisir le bon moment pour un investissement.
- Anticiper un besoin de financement externe.
- Adapter la gestion des paiements fournisseurs.
- Un solde cumulé qui baisse plusieurs mois de suite.
- Des encaissements clients systématiquement en retard.
- Une hausse des charges sans hausse des recettes.
- Un décalage entre le réel et le prévisionnel.
Par exemple, si vous hésitez entre acheter du matériel ou attendre deux mois, le suivi vous montre l’effet sur la trésorerie. Vous pouvez alors anticiper le risque, maîtriser le calendrier et protéger la santé de l’entreprise. C’est souvent ce genre d’action qui évite une décision trop coûteuse.
Transformer les chiffres en décisions concrètes
Un bon suivi ne sert pas seulement à regarder les montants : il sert à agir. Si la trésorerie diminue, vous pouvez adapter les achats, sécuriser un encaissement ou revoir une dépense. L’analyse doit rester simple, mais régulière. En reliant les chiffres aux décisions, vous gardez une gestion plus souple et plus maîtrisée. Le cadre juridique peut aussi imposer une vigilance particulière sur certaines échéances, ce qui renforce l’intérêt du suivi.
Faire du suivi un réflexe de pilotage mensuel
Le meilleur réflexe consiste à revoir la trésorerie chaque mois, voire plus souvent si l’activité bouge vite. Cette routine vous aide à anticiper, à maîtriser les écarts et à agir avant que la situation ne se dégrade. Une entreprise qui suit sa trésorerie régulièrement gagne en sérénité. Le suivi mensuel devient alors un vrai rituel de gestion, utile pour la santé financière et pour les décisions à venir. C’est souvent ce rendez-vous qui fait la différence entre subir et piloter.
FAQ – Questions fréquentes sur le suivi de trésorerie
À quoi sert un suivi de trésorerie au quotidien ?
Il sert à voir si la trésorerie permet de payer les charges, de gérer les encaissements et de garder une liquidité suffisante. C’est un outil simple pour piloter l’entreprise sans attendre la fin du mois.
Quelle différence entre un modèle prévisionnel et un suivi réel ?
Le modèle prévisionnel anticipe les flux futurs, alors que le suivi réel compare ce qui a vraiment été encaissé et payé. En comptabilité comme en finance, les deux lectures sont complémentaires.
Comment remplir un fichier Excel sans se compliquer la vie ?
Commencez par un modèle clair, puis saisissez les encaissements, les décaissements et le solde. Inutile de multiplier les formules : l’important est d’avoir un fichier lisible, utile pour la gestion et pour la finance.
Faut-il suivre les encaissements chaque mois ou chaque semaine ?
Le suivi mensuel suffit souvent pour une petite entreprise, mais un rythme hebdomadaire peut être utile si les flux sont tendus. Plus les encaissements varient, plus le prévisionnel doit être rapproché du réel.
Quels éléments intégrer pour éviter une mauvaise lecture ?
Intégrez les encaissements clients, les décaissements fixes, les achats, les charges et les échéances juridiques. Un modèle incomplet donne une mauvaise vision de la trésorerie et fausse le budget.
Pourquoi le solde cumulé est-il si important ?
Parce qu’il montre la trésorerie disponible au fil des mois. Même si un mois semble positif, le cumul peut révéler une tension de liquidité. C’est un indicateur clé pour la comptabilité de pilotage.
Comment adapter le modèle à une petite entreprise ?
Gardez un modèle simple, avec peu de lignes mais des montants fiables. Une petite entreprise a besoin d’un tableau rapide à mettre à jour, capable de suivre la trésorerie sans alourdir la gestion.
Quels signaux doivent alerter sur une tension de liquidité ?
Des retards d’encaissement, une baisse répétée de trésorerie, des décaissements qui dépassent les prévisions et des échéances juridiques mal couvertes doivent vous alerter. Si ces signaux se répètent, le prévisionnel doit être revu.

Vous aimerez aussi
 Trésorerie

 Trésorerie
 Trésorerie
 Trésorerie